AssuranceDakar

Page mise à jour le

Formule — haut de gamme

Assurance tous risques à Dakar : garanties et franchise

La formule tous risques couvre tous les dommages à votre véhicule, y compris responsable. Berline dès 250 000 FCFA/an, SUV jusqu'à 1 200 000 FCFA/an.

  • Tous dommages, même responsable
  • Franchise 50 000 – 250 000 FCFA
  • Véhicule de remplacement en option
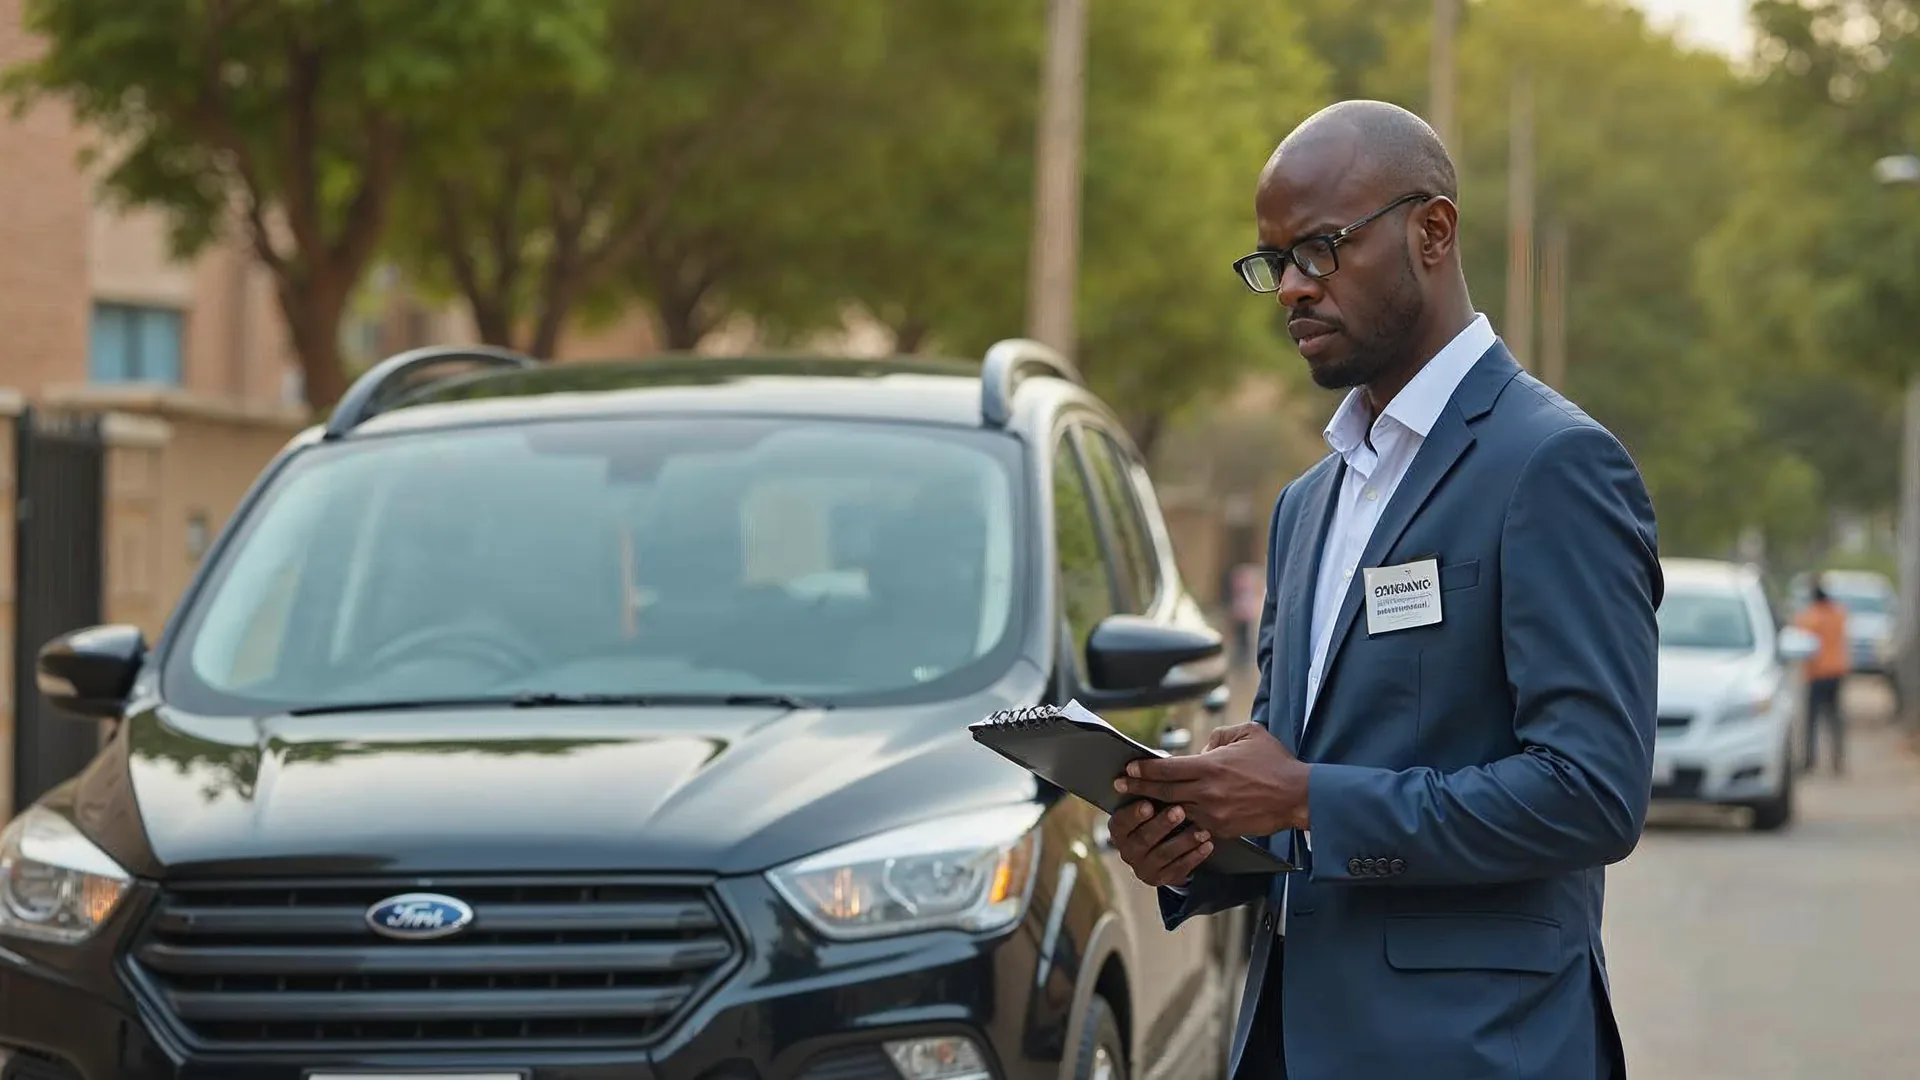
Agent d'assurance inspectant un SUV avant souscription d'une garantie tous risques à Dakar

La formule tous risques prend en charge les dommages à votre véhicule, même lorsque vous êtes responsable, en plus des tiers garantis par la responsabilité civile. À Dakar, elle se justifie pour un véhicule dont la valeur à neuf dépasse 8 à 10 millions FCFA, ou de moins de 5 ans.

Le coût se lit sur deux lignes : la prime (250 000 – 600 000 FCFA/an en berline, 400 000 – 1 200 000 FCFA/an en SUV) et la franchise (50 000 – 250 000 FCFA), qui reste à votre charge à chaque sinistre.

Que couvre la formule tous risques ?

Le contrat regroupe les garanties dommages et les garanties associées. Chaque garantie a un plafond, une franchise et des exclusions écrites au contrat : la lecture du tableau des garanties vaut mieux que le résumé commercial.

GarantieCe qui est couvertFranchise couranteExclusion typique
Dommages tous accidentsRéparation ou remplacement du véhicule assuré50 000 – 250 000 FCFAConduite sans permis ou sous alcool
Vol du véhiculeValeur de marché moins la franchise100 000 – 250 000 FCFAVol avec les papiers laissés à bord
IncendieValeur de marché moins la franchise50 000 – 150 000 FCFAOrigine mécanique interne
Bris de glacePare-brise, vitres, rétroviseurs0 – 25 000 FCFASouvent 1 sinistre par an
Assistance / remorquageRemorquage, dépannage sur place—Rayon géographique du contrat
Véhicule de remplacementLocation 5 à 15 jours—En option, sur avenant

Combien coûte une assurance tous risques à Dakar ?

La prime dépend de la valeur du véhicule, de la puissance fiscale, de l'usage et du coefficient de bonus/malus. Les fourchettes ci-dessous sont celles constatées sur le marché dakarois en 2026.

Formule / véhiculePrime annuelle constatéeFranchise couranteDélai d'attestation
Tous risques — berline250 000 – 600 00050 000 – 150 000 FCFALe jour même
Tous risques — SUV / haut de gamme400 000 – 1 200 000100 000 – 250 000 FCFALe jour même
Flotte d'entreprise (dès 5 véhicules)− 5 à − 15 % par palierSelon usage2 – 3 jours ouvrés
Taxi / VTC (transport rémunéré)+ 30 à + 60 % sur la primeSelon formule2 – 3 jours ouvrés

Primes annuelles constatées sur le marché dakarois en 2026, hors taxes et hors vignette, à titre indicatif. La prime réelle dépend de la valeur du véhicule, de la puissance fiscale, de l'usage, de l'antériorité du conducteur (bonus/malus) et de la formule retenue. Le devis Assurance Dakar est chiffré sur dossier.

Quand le tous risques ne se justifie-t-il pas ?

La formule se juge par un ratio simple : prime annuelle rapportée à la valeur du véhicule. Au-delà de 10 %, la couverture coûte plus cher qu'elle ne protège.

  1. 1

    Estimer la valeur de marché

    Cote du modèle, année, kilométrage et état : c'est cette valeur qui plafonnera l'indemnité.

  2. 2

    Comparer au coût de la formule

    Prime + franchise × probabilité de sinistre : au-delà de 10 % de la valeur par an, le tiers + vol et incendie suffit le plus souvent.

  3. 3

    Choisir la formule intermédiaire

    Pour un véhicule de plus de 5 ans, la formule tiers + vol et incendie couvre les risques les plus coûteux pour 50 à 70 % du prix.

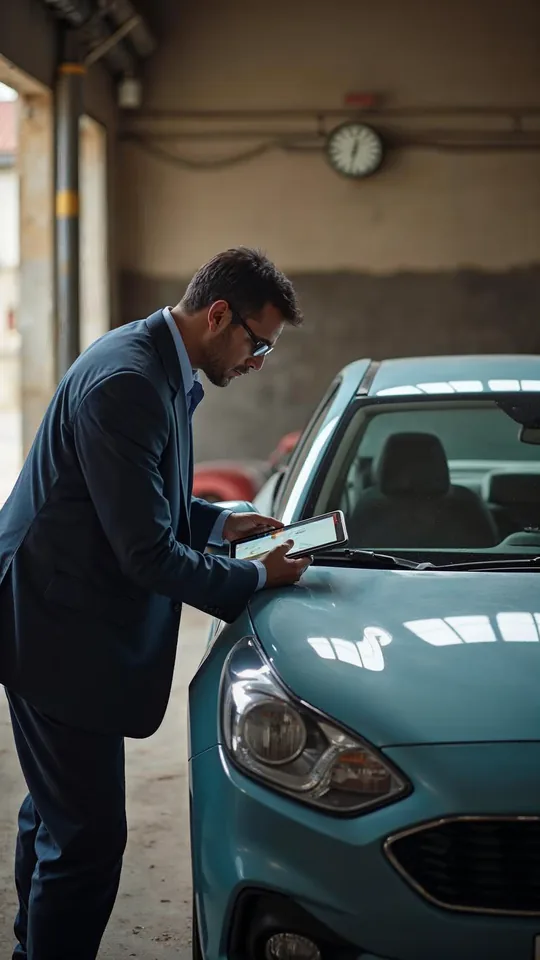
Expert vérifiant le pare-brise et la carrosserie d'une berline à Dakar

Questions sur le tous risques

Combien coûte une assurance tous risques à Dakar ?

En fourchette de marché : 250 000 à 600 000 FCFA par an pour une berline et 400 000 à 1 200 000 FCFA pour un SUV ou un véhicule haut de gamme, franchise de 50 000 à 250 000 FCFA selon le contrat.

Comment fonctionne la franchise ?

Elle reste à votre charge à chaque sinistre : le reste est pris en charge jusqu'à la valeur de marché du véhicule. Une franchise haute réduit la prime, une franchise basse la fait monter.

L'indemnisation se fait-elle sur la valeur à neuf ?

Seulement si l'option valeur à neuf est souscrite, et généralement limitée à 12 mois après l'achat du véhicule. Sinon, l'indemnité se calcule sur la valeur de marché au jour du sinistre, vétusté déduite.

Que se passe-t-il après un sinistre responsable ?

Le coefficient bonus/malus augmente de 5 % par palier selon le barème CIMA, sauf option bouclier bonus. Le retour au coefficient antérieur se fait en une période annuelle sans sinistre responsable.

Pour aller plus loin